Inhaltsverzeichnis
Wenn eine Kapitalgesellschaft Zahlungen an ihre Anteilseigner leistet, so könnte man grundsätzlich davon ausgehen, dass es sich hierbei um Gewinnausschüttungen handelt. Diese würden - je nach Anteilseigner - zum Teil nach dem Teileinkünfteverfahren (§ 20 Abs. 1 Nr. 1 EStG i.V.m. § 3 Nr. 40 Buchst. d EStG), zum anderen Teil steuerfrei bleiben bzw. im Falle einer Kapitalgesellschaft als Anteilseigner nach § 8b KStG besteuert werden. Es könnte sich jedoch auch um die Rückzahlung von Einlagen handeln, welche grundsätzlich steuerfrei sind.
Wie soll man jedoch erkennen, ob es sich bei den Zahlungen nicht vielmehr um die Rückerstattung anfangs geleisteter Einlagen der Gesellschafter handelt?
Dieses Problem wird mit dem steuerlichen Einlagekonto gelöst, weil hierauf der Stand der Einlagen sowie Zu- und Abgänge festgehalten werden. Die Rückzahlung von zuvor geleisteten Einlagen, welche außerhalb des Nennkapitals erbracht worden sind, bleiben beim Empfänger unbesteuert (§ 20 Abs. 1 Nr. 1 S. 3 EStG).
Auf das steuerliche Einlagekonto wird in diesem Video eingegangen:
Das steuerliche Einlagekonto ist für die Besteuerung der Gesellschaft daher vollkommen unerheblich - allerdings muss die Gesellschaft bei Gewinnausschüttungen sowohl Kapitalertragsteuer, Solidaritätszuschlag und ggf. Kirchensteuer einbehalten und abführen! Es ist vielmehr für die Besteuerung des Gesellschafters wichtig, denn durch die Existenz des Einlagekontos wird die Rückzahlung früherer Einlagen nicht mit Gewinnausschüttungen verwechselt.
Expertentipp
Das steuerliche Einlagekonto entwickelt sich wie folgt:
Bestand am Ende des vorangegangenen Wirtschaftsjahres
+ Zugänge
- Abgänge
= Bestand am Ende des Wirtschaftsjahres.
Der Bestand des Einlagekontos entspricht generell der Bilanzposition der „Kapitalrücklage“, sofern keine verdeckten Einlagen geleistet wurden. Das Konto ist jährlich fortzuschreiben und muss gesondert festgestellt werden (§ 27 Abs. 2 KStG). Der Bestand kann hierbei nicht negativ werden (§ 27 Abs. 1 S. 4 KStG).
Wichtig ist eine sogenannte Nebenrechnung, die überprüft, ob das steuerliche Einlagekonto als für Ausschüttungen verwendet gilt. Wenn auf keine andere Rücklage mehr zurückgegriffen werden kann, ist hiervon auszugehen. Man rechnet folgendermaßen:
| Nr. | Position | Rechnung | Zwischensumme | Zwischensumme | Summe |
| 1 | Summe der Leistungen im laufenden Jahr | ||||
| 2 | steuerliches Eigenkapital zum Schluss des Vorjahres | ___________ | _____ | ||
| 3 | abzgl. Gezeichnetes Kapital zum Schluss des Vorjahres | ___________ | |||
| 4 | verwendbares Eigenkapital zum Schluss des Vorjahres | Zeile 2 - Zeile 3 | ____________ | ||
| 5 | abzg. steuerliches Einlagekonto zum Schluss des Vorjahres | ____________ | |||
| 6 | ausschüttbarer Gewinn | Zeile 4 - Zeile 5 | _____ | ||
| 7 | Verwendung des steuerlichen Einlagekontos (sofern > 0) | Zeile 1 - Zeile 6 | _____ |
Wenn eine Gesellschaft eine Auszahlung an ihren Gesellschafter vornimmt, ist zunächst zu prüfen, ob zum Ende des letzten Wirtschaftsjahres ein ausschüttbarer Gewinn vorlag. Wenn ja, gilt zunächst dieser als verwendet, d.h. man behandelt die Leistung als Gewinnausschüttung (Kapitalertragsteuerpflicht nicht vergessen). Dies gilt auch dann, wenn es sich handelsrechtlich um eine Rückzahlung von Einlagen handelt (bspw. aus der Rückzahlung der Kapitalrücklage). Erst wenn kein ausschüttbarer Gewinn mehr vorhanden ist, gilt die Leistung als Rückzahlung aus dem steuerlichen Einlagekonto!
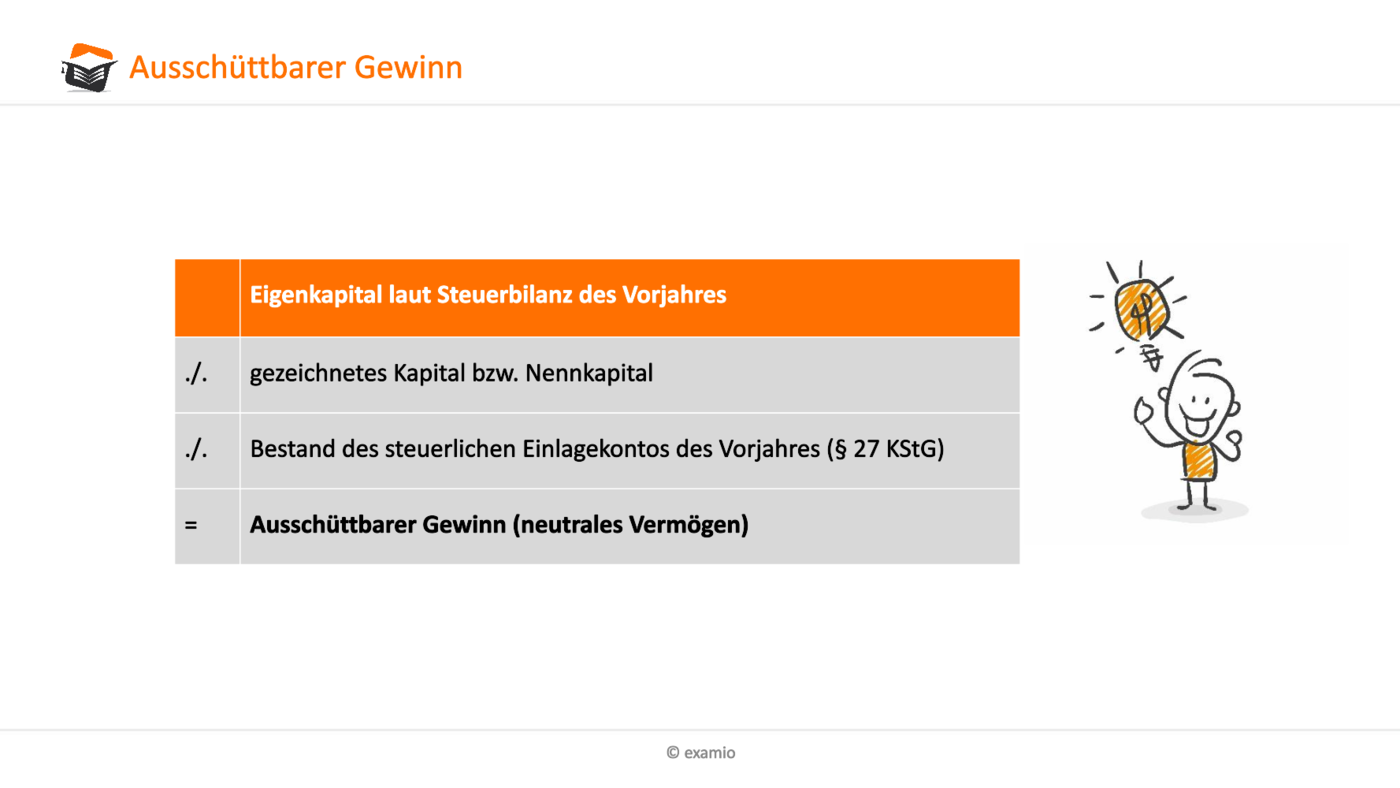
Ein ausschüttbarer Gewinn lässt sich wie folgt ermitteln.
Merke
Bei der Berechnung des ausschüttbaren Gewinns ist es wichtig, das steuerliche Eigenkapital für die Rechnung zu verwenden. Wenn es Abweichungen zwischen Handels- und Steuerbilanz gibt, weicht das steuerliche Eigenkapital vom handelsrechtlichen Eigenkapital ab.
Zugänge im steuerlichen Einlagekonto
Lediglich Einlagen außerhalb des Nennkapitals werden als Zugang zum Zeitpunkt des Zuflusses betrachtet (§ 27 Abs. 1 KStG). Die Unterscheidung ist deswegen wichtig, weil das Nennkapital der Kapitalgesellschaft nicht für Rückzahlungen an die Gesellschafter zur Verfügung steht, wenn sich die Kapitalgesellschaft im Zustand der Liquidation befindet. Außerdem wird der Bestand des Nennkapitals bzw. Erhöhungen und Minderungen im Handelsregister eingetragen und müssen somit nicht gesondert aufgezeichnet werden.
Zugänge ins steuerliche Einlagekonto sind also lediglich Zuflüsse zur Kapitalrücklage und sonstige (verdeckte) Einlagen.
Abgänge im steuerlichen Einlagekonto
Abgänge des steuerlichen Einlagekontos bemessen sich nach § 27 Abs. 1 S. 3, 4 KStG. Es kommt zu Abgängen, wenn die im Wirtschaftsjahr an die Gesellschafter erbrachten Leistungen höher sind als der zu Beginn des Wirtschaftsjahres vorhandene ausschüttbare Gewinn (d.h. das um das gezeichnete Kapital und um den Bestand im Einlagekonto geminderte steuerbilanzielle Eigenkapital).
Beispiel
Wie ermitteln wir den Bestand des steuerlichen Einlagekontos für 02.
Frage: Muss die gesamte Dividende von 300.000 € versteuert werden? Antwort: Nein, denn die Dividende lässt sich aufteilen auf
- Abgang des steuerlichen Einlagekontos und
- zu versteuernder Teil der Dividende.
Der Abgang des steuerlichen Einlagekontos wird wie folgt ermittelt:
Summe der in 02 erbrachten Leistungen 300.000 €
Eigenkapital nach Steuerbilanz am 31.12.01 600.000 €
- gezeichnetes Kapital 200.000 €
_________________________________________________________
= restliches Eigenkapital (= verwendbares Eigenkapital) 400.000 €
- Bestand im steuerlichen Einlagekonto am 31.12.01 150.000 €
_________________________________________________________
= Unterschiedsbetrag (= ausschüttbarer Gewinn) 250.000 €
übersteigender Betrag (= insg. erbrachte Leistungen an Gesellschafter abzgl. dem Unterschiedsbetrag)
= 300.000 € - 250.000 € = 50.000 €
Der übersteigende Betrag macht damit den Abgang des steuerlichen Einlagekonto im Jahre 02 aus:
Bestand am 31.12.01 150.000 €
+ Zugang 02 0 €
- Abgang 02 50.000 €
______________________________
= Bestand am 31.12.02 100.000 €.
Es gilt der Grundsatz, dass Einlagen als zuletzt verwendet gelten, wenn Leistungen an Gesellschafter ausgezahlt werden. Dies bedeutet im vorliegenden Beispiel, dass der übersteigende Betrag, also der Abgang von 50.000 €, unversteuert bleibt (weil er die Rückzahlung einer im vorhinein geleisteten Einlage ist), wohingegen der Unterschiedsbetrag von 250.000 € als Gewinnausschüttung versteuert werden muss.
Wenn die Dividenden des Beispiels weniger als 250.000 € betragen hätten, so wäre der ausschüttbare Gewinn von 250.000 € nicht überschritten worden. Es hätte daher auch keinen übersteigenden Betrag gegeben, der Abgang des steuerlichen Einlagekonto wäre somit 0 € gewesen. Damit hätte der Anteilseigner die gesamte Dividende versteuern müssen (in unserem Beipsiel nach dem Teileinkünfteverfahren, wenn der Anteil im Betriebsvermögen ausgewiesen ist, ansonsten Abgeltungssteuer.)
Man wäre nicht von einem Abgang des steuerlichen Einlagekontos ausgegangen, sondern lediglich von einer Gewinnausschüttung.
Merke
Merke
Soweit der die Leistung an den Anteilseigner aus dem ausschüttbaren Gewinn geleistet wird, ist Kapitalertragsteuer in Höhe von 25 % plus Solidaritätszuschlag und möglicherweise Kirchensteuer einzubehalten und an das Finanzamt abzuführen! Eine entsprechende Kapitalertragsteueranmeldung ist zum Zeitpunkt der Ausschüttung abzugeben.
Gesonderte Feststellung
Im folgenden Video wird Ihnen die gesonderte Feststellung nach § 27 KStG nähergebracht:
Die Kapitalgesellschaft ist verpflichtet, den Anteilseignern die Höhe der zurückgewährten Einlagen zu bescheinigen (§ 27 Abs. 3 KStG), d.h. sofern das Einlagekonto als verwendet gilt. Diese Pflicht kann auch das Kreditinstitut treffen (§ 27 Abs. 4 KStG).
Merke
Nur, wenn eine solche Bescheinigung vorliegt, werden die Leistungen beim Anteilseigner als steuerfreie Einlagenrückgewähr behandelt. Die Bescheinigung kann nicht nachträglich ausgestellt werden.
Der jeweilige zum Ende des Wirtschaftsjahres ermittelte Bestand des steuerlichen Einlagekontos wird gesondert festgestellt (§ 27 Abs. 2 S. 1 KStG). Die gesonderte Feststellung des steuerlichen Einlagenkontos ist dabei eine Feststellung nach § 179 AO und somit Grundlagenbescheid für die Feststellung des steuerlichen Einlagekonto für den Schluss des nachfolgenden Wirtschaftsjahres (§ 171 Abs. 10 AO). Die Bindwirkung nach § 182 Abs. 1 AO umfasst nur den Bestand des steuerlichen Einlagekontos.